


Cari disini...
Seputar Kaltim
Dukung Program 3 Juta Rumah Murah, OJK Surati Bank dan Lembaga Jasa Keuangan untuk Beri Keringanan KPR
Ilustrasi perumahan (Freepik.com)
Samarinda - Dalam rangka mendukung program pemerintah terkait penyediaan rumah bagi Masyarakat Berpenghasilan Rendah (MBR) melalui program 3 juta hunian, Otoritas Jasa Keuangan (OJK)
memberi ruang bagi Lembaga Jasa Keuangan (LJK) untuk mengambil kebijakan pemberian kredit/pembiayaan berdasarkan penerapan manajemen risiko yang sesuai dengan risk appetite dan pertimbangan bisnis dalam proses pemberian kredit/pembiayaan Kredit Kepemilikan Rumah (KPR).
Dalam keterangan resmi yang diterima Seputar Fakta, OJK telah menyampaikan surat kepada perbankan dan LJK lainnya agar dapat mendukung perluasan pembiayaan untuk KPR bagi MBR.
Selain itu, OJK juga mendorong melalui Peran Sistem Layanan Informasi Keuangan (SLIK) dalam mendukung penyaluran kredit/pembiayaan
Untuk diketahui, SLIK berisi informasi yang bersifat netral dan bukan merupakan informasi daftar hitam. SLIK digunakan untuk meminimalisir asymmetric information (moral hazard dan adverse selection), dalam rangka memperlancar proses kredit/pembiayaan dan penerapan manajemen risiko oleh LJK. Di samping itu, SLIK yang kredibel sangat diperlukan dalam rangka menjaga iklim investasi di Indonesia.
"Penggunaan SLIK dalam proses pemberian kredit/pembiayaan perumahan merupakan salah satu informasi yang dapat digunakan dalam analisis kelayakan calon debitur dan bukan merupakan satu-satunya faktor dalam pemberian kredit/pembiayaan," tulis OJK dalam keterangan tertulis yang diterima Seputar Fakta, Selasa (14/01/25).
Tidak terdapat ketentuan OJK yang melarang pemberian kredit/pembiayaan untuk debitur yang memiliki kredit dengan kualitas non-lancar, termasuk apabila akan dilakukan penggabungan fasilitas kredit/pembiayaan lain, khususnya untuk kredit/pembiayaan dengan nominal kecil.
Hal ini ditunjukkan dengan praktik yang telah dilaksanakan oleh LJK, dimana per November 2024, tercatat sebesar 2,35 juta rekening kredit baru diberikan oleh LJK kepada debitur yang sebelumnya memiliki kredit non-lancar dari seluruh pelapor SLIK.
OJK juga menyiapkan kanal pengaduan khusus pada Kontak 157 untuk menampung pengaduan jika terdapat kendala dalam proses pengajuan KPR untuk MBR dimaksud, termasuk laporan mengenai adanya Surat Keterangan Lunas (SKL) dari kredit/pembiayaan di LJK lain yang datanya belum dikinikan sesuai pelaporan SLIK dan apabila terdapat kesulitan untuk melakukan pelunasan.
Untuk menangani pengaduan dimaksud dengan lebih cepat dan efektif, maka OJK akan membentuk satuan tugas khusus bersama Kementerian Perumahan dan Kawasan Permukiman dan stakeholder lainnya.
(Sf/Rs)
Cari disini...
Seputar Kaltim
Dukung Program 3 Juta Rumah Murah, OJK Surati Bank dan Lembaga Jasa Keuangan untuk Beri Keringanan KPR
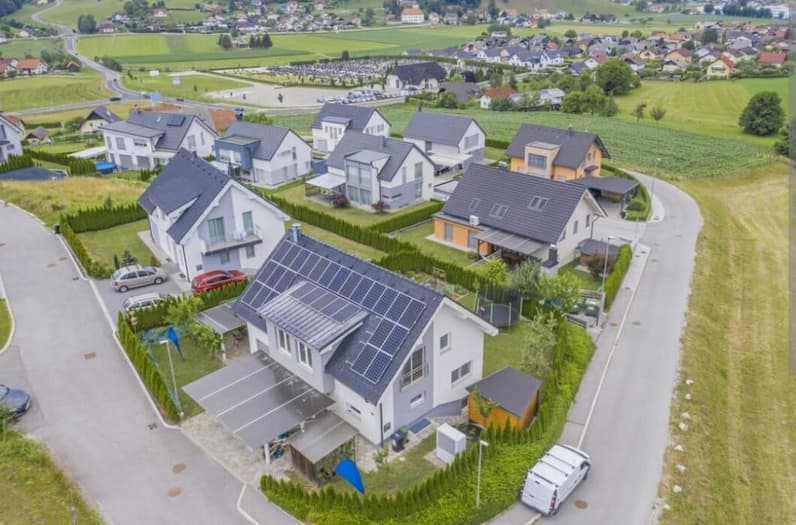
Ilustrasi perumahan (Freepik.com)
Samarinda - Dalam rangka mendukung program pemerintah terkait penyediaan rumah bagi Masyarakat Berpenghasilan Rendah (MBR) melalui program 3 juta hunian, Otoritas Jasa Keuangan (OJK)
memberi ruang bagi Lembaga Jasa Keuangan (LJK) untuk mengambil kebijakan pemberian kredit/pembiayaan berdasarkan penerapan manajemen risiko yang sesuai dengan risk appetite dan pertimbangan bisnis dalam proses pemberian kredit/pembiayaan Kredit Kepemilikan Rumah (KPR).
Dalam keterangan resmi yang diterima Seputar Fakta, OJK telah menyampaikan surat kepada perbankan dan LJK lainnya agar dapat mendukung perluasan pembiayaan untuk KPR bagi MBR.
Selain itu, OJK juga mendorong melalui Peran Sistem Layanan Informasi Keuangan (SLIK) dalam mendukung penyaluran kredit/pembiayaan
Untuk diketahui, SLIK berisi informasi yang bersifat netral dan bukan merupakan informasi daftar hitam. SLIK digunakan untuk meminimalisir asymmetric information (moral hazard dan adverse selection), dalam rangka memperlancar proses kredit/pembiayaan dan penerapan manajemen risiko oleh LJK. Di samping itu, SLIK yang kredibel sangat diperlukan dalam rangka menjaga iklim investasi di Indonesia.
"Penggunaan SLIK dalam proses pemberian kredit/pembiayaan perumahan merupakan salah satu informasi yang dapat digunakan dalam analisis kelayakan calon debitur dan bukan merupakan satu-satunya faktor dalam pemberian kredit/pembiayaan," tulis OJK dalam keterangan tertulis yang diterima Seputar Fakta, Selasa (14/01/25).
Tidak terdapat ketentuan OJK yang melarang pemberian kredit/pembiayaan untuk debitur yang memiliki kredit dengan kualitas non-lancar, termasuk apabila akan dilakukan penggabungan fasilitas kredit/pembiayaan lain, khususnya untuk kredit/pembiayaan dengan nominal kecil.
Hal ini ditunjukkan dengan praktik yang telah dilaksanakan oleh LJK, dimana per November 2024, tercatat sebesar 2,35 juta rekening kredit baru diberikan oleh LJK kepada debitur yang sebelumnya memiliki kredit non-lancar dari seluruh pelapor SLIK.
OJK juga menyiapkan kanal pengaduan khusus pada Kontak 157 untuk menampung pengaduan jika terdapat kendala dalam proses pengajuan KPR untuk MBR dimaksud, termasuk laporan mengenai adanya Surat Keterangan Lunas (SKL) dari kredit/pembiayaan di LJK lain yang datanya belum dikinikan sesuai pelaporan SLIK dan apabila terdapat kesulitan untuk melakukan pelunasan.
Untuk menangani pengaduan dimaksud dengan lebih cepat dan efektif, maka OJK akan membentuk satuan tugas khusus bersama Kementerian Perumahan dan Kawasan Permukiman dan stakeholder lainnya.
(Sf/Rs)